Ahorro programado gana terreno frente al crédito vehicular en el Perú
Los fondos colectivos representan aproximadamente el 8% de las adquisiciones dentro del mercado automotor peruano, consolidándose como la principal vía de financiamiento para compradores con capacidad de pago que quedan fuera del sistema bancario tradicional. Este esquema de ahorro programado permite programar la compra de unidades sin incurrir en el pago de intereses financieros, un factor decisivo ante el endurecimiento de las condiciones crediticias en la banca múltiple.
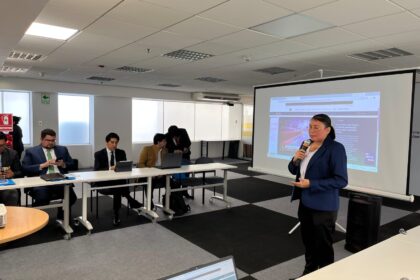
El dinamismo de esta modalidad se refleja en el ingreso de nuevos competidores especializados. En el caso de Fondos Colectivos MAF, la administradora colocó más de 400 certificados desde el inicio de sus operaciones en marzo de este año. Durante sus asambleas mensuales, la firma adjudica un promedio de siete certificados, habiendo concretado la entrega de su primera unidad a una emprendedora en la ciudad de Huancayo.
Claudia Alvarado, gerente general de Fondos Colectivos MAF, explica el perfil del usuario que recurre a esta opción: “Existe un segmento importante de personas que tiene capacidad de ahorro, pero que por diversos motivos no accede a un financiamiento bancario. Los fondos colectivos se presentan como una alternativa para ellos, ya que les permite planificar la compra de un vehículo sin asumir los intereses asociados a un crédito tradicional”.
Factores operativos que definen la conveniencia del sistema
La adopción de los fondos colectivos responde a perfiles de consumo específicos dentro del sector automotor. La estructura operativa de este mecanismo ofrece particularidades que determinan su elección frente a los préstamos directos:
- Inexistencia de urgencia operativa: La modalidad resulta adecuada para compradores que proyectan la incorporación de un vehículo a mediano plazo, sin requerir la disponibilidad inmediata del bien.
- Disciplina de ahorro: El pago recurrente de aportes mensuales fomenta la previsión presupuestaria y asegura la acumulación de capital destinado a la compra.
- Estructura de cuotas adaptables: Los certificados emitidos permiten ajustar los pagos mensuales al flujo de caja real del asociado, evitando el sobreendeudamiento.
Mecanismos de adjudicación y supervisión en el mercado local
A diferencia de un crédito automotriz estándar, la asignación de los vehículos dentro de una junta de asociados se realiza mediante dos modalidades: sorteo y remate. En la primera opción, la suerte determina el orden de entrega entre los aportantes al día; en la segunda, los asociados adelantan cuotas para acelerar la adjudicación de la unidad.
Para garantizar la transparencia en la administración del dinero de los grupos, el funcionamiento de estas empresas se encuentra bajo la regulación y fiscalización directa de la Superintendencia del Mercado de Valores (SMV). El cumplimiento de los contratos firmados y la puntualidad en el pago de las cuotas constituyen requisitos obligatorios para mantener el derecho a la adjudicación del vehículo.