Inclusión financiera y renovación de herramientas de trabajo en el Perú
La disponibilidad de capital de trabajo y el acceso a financiamiento directo representan variables críticas para la productividad de las micro y pequeñas empresas en el mercado peruano. Frente a esta necesidad operativa, MAF Perú formalizó el despliegue a nivel nacional de su campaña comercial «Emprende Ya», orientada a financiar la adquisición de unidades automotrices para trabajadores independientes y negocios en crecimiento. La iniciativa busca reducir las barreras de entrada al sistema bancario mediante esquemas de evaluación crediticia diseñados para unidades productivas, permitiendo que comerciantes y prestadores de servicios renueven o adquieran activos móviles que fortalezcan su capacidad logística, el despacho de inventarios o la cobertura de rutas de atención comercial en Lima y provincias.
La adquisición de un vehículo en este segmento responde a cálculos de retorno de inversión antes que a decisiones de consumo personal. En la dinámica del comercio urbano, la tenencia de un medio de transporte propio impacta directamente en la estructura de costos operativos de los negocios al suprimir la dependencia del flete tercerizado, optimizando los márgenes de rentabilidad de cada despacho diario.
Segmentación de vehículos según la demanda logística y operativa
La estrategia de colocación crediticia clasifica la demanda vehicular según los requerimientos operativos de cada actividad económica, canalizando el portafolio de la marca Toyota en el país:
- Movilidad y gestión urbana: Modelos compactos orientados a la reducción del gasto por kilómetro recorrido en traslados comerciales frecuentes, representados por las plataformas Yaris y Raize para desplazamientos urbanos de supervisión o venta.
- Espacio y transporte multipropósito: Unidades de carrocería extendida como Avanza y Rush, configuradas para actividades que requieren transportar personal técnico, herramientas de trabajo o paquetería de volumen medio.
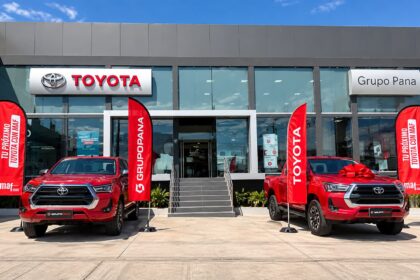
- Capacidad de carga e insumos pesados: El chasis pick up Hilux como plataforma mecánica para el movimiento de carga pesada, materiales de construcción y abastecimiento en sectores industriales o agrícolas.
Sobre los objetivos comerciales de este programa crediticio, Valeria Muñiz, gerente de Productos y Marketing de MAF Perú, declaró: “Sabemos que detrás de cada emprendimiento hay mucho esfuerzo y que muchas veces contar con un vehículo puede marcar la diferencia para llegar a más clientes, atender más pedidos o generar nuevas oportunidades de negocio. Por eso, a través de nuestra campaña ”Emprende Ya” buscamos acercar alternativas de financiamiento que le permitan a más emprendedores seguir creciendo”.
Condiciones de financiamiento y cobertura en la red de concesionarios
El programa establece condiciones comerciales con una TEA desde 18.99%, tasa referencial habilitada en los puntos de venta autorizados de Toyota del Perú en el territorio nacional. Esta homologación de condiciones permite que los emprendedores en ciudades del interior accedan a las mismas facilidades de crédito que en la capital, descentralizando la oferta crediticia del sector automotor.
Aparte de la tasa pactada, la compañía de financiamiento evalúa esquemas de amortización ajustados a los flujos de caja reales de las microempresas, considerando la estacionalidad de ingresos propia de los sectores comercial y de servicios en el país. Esta flexibilidad busca prevenir retrasos en los cronogramas de pago y asegurar la sostenibilidad financiera de los negocios durante el ciclo de vida de la deuda.
Importancia de la tecnificación logística para el ecosistema empresarial
La adquisición de unidades automotrices adaptadas a las necesidades de cada actividad económica reduce los tiempos muertos en la cadena de distribución y mejora la capacidad de respuesta frente al consumidor final. Si bien el costo financiero del crédito representa un compromiso mensual, contar con un vehículo formal reduce gastos imprevistos generados por fallas mecánicas de flotas antiguas y mitiga riesgos operativos en la vía pública.
La canalización de créditos especializados hacia este sector dinamiza tanto las ventas del mercado automotriz como la formalización de las unidades de negocio en el Perú. Al integrar soluciones de financiamiento estructurado con plataformas mecánicas comprobadas, el sector financiero y la industria automotriz consolidan un mecanismo que profesionaliza las operaciones comerciales y eleva la competitividad del parque vehicular productivo nacional.